
Chez Akelo, on nous pose souvent la même question avant même de parler de taux ou de mensualités : pourquoi prendre un crédit ? La question est légitime. Un crédit engage, coûte des intérêts et mérite réflexion avant signature. Pourtant, quand il est bien structuré et adapté à la situation, un crédit privé reste l'un des outils de financement les plus souples qui existent en Suisse, souvent plus avantageux qu'un leasing ou qu'un découvert bancaire prolongé. Nous vous expliquons pourquoi.
Pourquoi nous ne vendons pas un crédit à tout prix
Notre métier consiste à structurer des crédits privés depuis vingt ans. Chaque jour, nous accompagnons des personnes qui hésitent entre plusieurs solutions de financement : crédit personnel, leasing, regroupement de dettes, ou simple attente. Notre rôle n'est pas de vendre un crédit à tout prix. C'est d'expliquer clairement pourquoi un crédit privé bien construit peut être la solution la plus avantageuse, et dans quels cas il ne l'est pas.
Un crédit privé, de quoi s'agit-il concrètement
Un crédit privé, aussi appelé crédit à la consommation, est un prêt d'argent accordé par une banque ou un établissement financier, remboursable par mensualités fixes sur une durée définie, en général entre 6 et 120 mois. Contrairement à une idée reçue, ce n'est pas un produit standardisé : le montant, la durée et le taux se négocient en fonction du profil et du projet. C'est précisément là que notre rôle de courtier prend son sens, puisque nous connaissons les conditions de nos partenaires bancaires et savons lesquelles correspondent à votre situation.
Les avantages concrets d'un crédit privé
Un crédit bien structuré présente plusieurs atouts que l'on retrouve rarement réunis dans d'autres formes de financement.
Une mensualité fixe et prévisible
Le taux d'intérêt est fixé au moment de la signature et ne varie pas. Vous savez, dès le premier jour, combien vous rembourserez chaque mois et jusqu'à quand. Cette prévisibilité facilite la gestion du budget, contrairement à un découvert bancaire dont le coût peut varier et s'accumuler sans limite claire.
Un usage libre des fonds
Une fois accordé, le montant du crédit est versé sur votre compte et vous en disposez librement. Achat de véhicule, travaux, imprévu ou regroupement de dettes existantes : vous n'avez aucun compte à rendre sur l'utilisation exacte des fonds. C'est une différence majeure avec un leasing, dont le financement reste attaché à un bien précis.
Un cadre légal protecteur
En Suisse, le crédit à la consommation est encadré par la loi fédérale sur le crédit à la consommation (LCC). Cette loi impose un taux d'intérêt maximum, un droit de révocation de quatorze jours après signature et, surtout, l'obligation pour le prêteur d'examiner la capacité financière de l'emprunteur avant d'accorder le crédit. C'est un filet de sécurité qui protège autant le client que l'établissement prêteur.
Le remboursement anticipé, un droit essentiel
L'un des grands avantages du crédit privé, souvent méconnu, est la possibilité de le rembourser par anticipation, en tout ou en partie, à tout moment. La LCC le garantit explicitement : vous pouvez solder votre crédit avant l'échéance prévue, et les intérêts restants dus sont recalculés proportionnellement à la durée réellement écoulée. Concrètement, si votre situation financière s'améliore, si vous recevez un héritage ou une prime, ou si vous souhaitez simplement vous libérer plus tôt de cet engagement, la porte est ouverte. C'est une souplesse propre au crédit, qu'un contrat de leasing, pensé pour être mené jusqu'à son terme, ne propose pas de la même manière.
La possibilité de revoir les conditions en cours de crédit
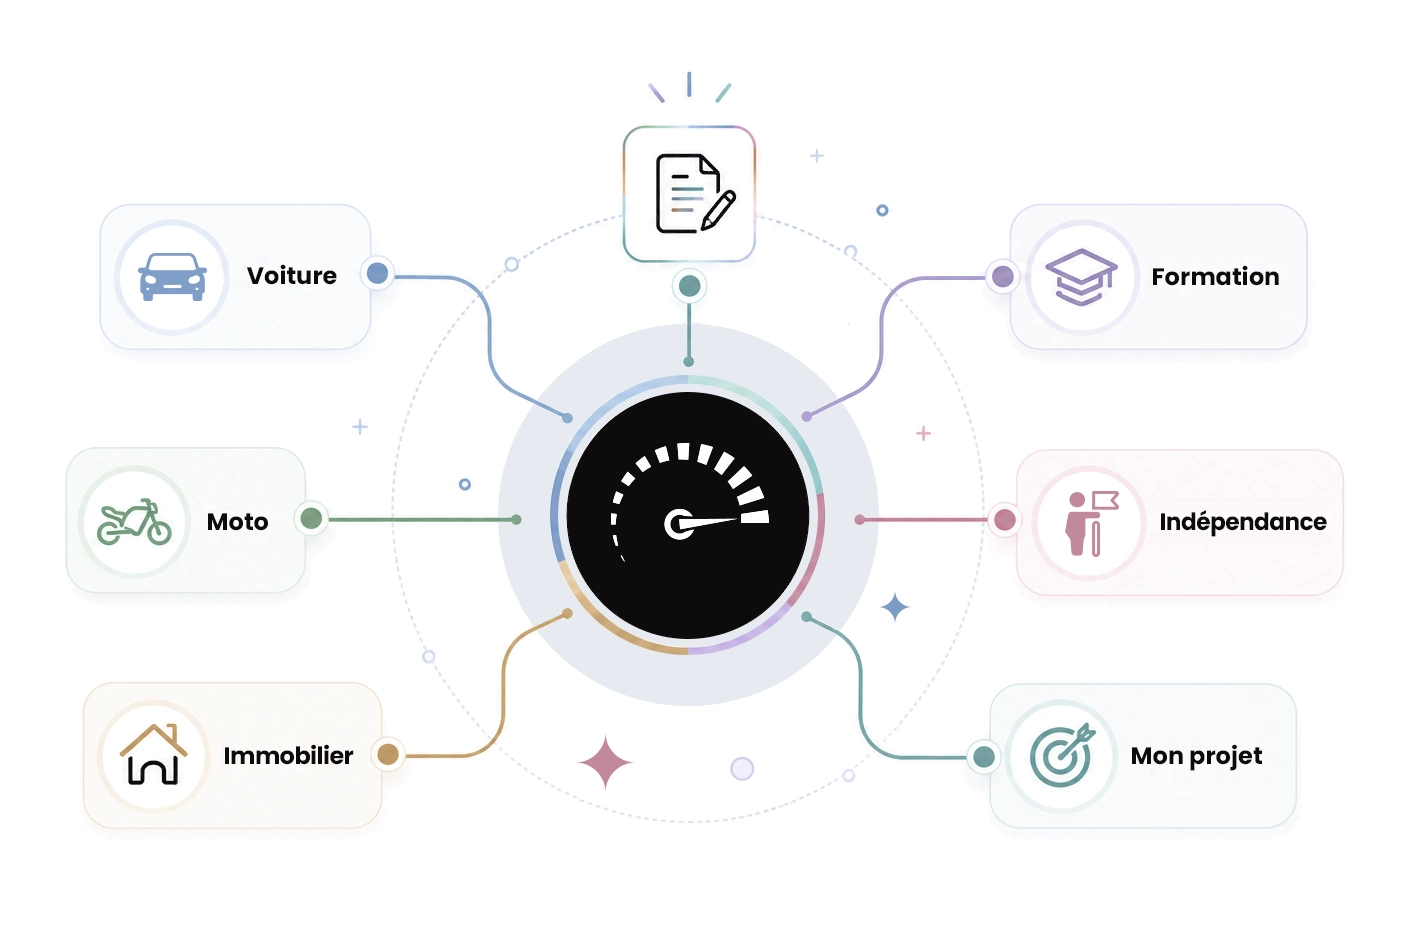
Un crédit n'est pas un engagement figé pour toute sa durée. Si votre situation évolue, changement d'emploi, naissance, achat immobilier, il est possible de revoir certains paramètres : allonger la durée pour réduire la mensualité, regrouper plusieurs crédits en un seul, ou renégocier certaines conditions auprès de l'établissement prêteur. Chez Akelo, nous accompagnons aussi nos clients à ce moment-là. Un crédit bien géré évolue avec la vie de la personne qui le porte, et s'adapte à mesure que ses projets changent.
Et face à un leasing ?
Le leasing et le crédit ne répondent pas à la même intention. Le leasing convient à qui veut rouler dans un modèle récent et en changer souvent, sans se préoccuper de la revente. Le crédit convient à qui veut être propriétaire dès le premier jour : vous choisissez votre assurance, vous roulez autant que vous le souhaitez, vous revendez au moment qui vous arrange, et vous pouvez solder votre crédit dès que vos moyens le permettent. Ce sont deux libertés différentes, et la seconde correspond à la grande majorité des conducteurs. Nous avons consacré un article entier à cette comparaison, propriété, assurance, kilométrage et sortie anticipée comprises : « Leasing ou crédit : le meilleur choix pour financer votre voiture ».
Comment nous structurons votre crédit
Notre accompagnement suit une méthode simple. Nous analysons d'abord votre situation et votre projet, sans jugement. Nous identifions ensuite, parmi nos partenaires bancaires, celui dont les conditions correspondent à votre profil. Nous négocions le taux et la durée en votre nom. Et nous restons disponibles pendant toute la durée du crédit, pour un remboursement anticipé, un ajustement de mensualité ou simplement une question. C'est cela, The Akelo Way : un accompagnement qui ne s'arrête pas à la signature.
Votre projet mérite-t-il un crédit ?
Si vous envisagez un financement, pour un projet, un achat ou un regroupement de dettes existantes, et que votre situation financière est saine, contactez-nous. Nous prenons le temps d'examiner votre dossier et de vous présenter les options réellement adaptées, sans vous orienter vers un crédit si ce n'est pas la bonne solution. Si en revanche votre situation est déjà fragilisée par des dettes accumulées, nous vous orientons vers les bons interlocuteurs, car un crédit supplémentaire n'est jamais la réponse à un surendettement.